تواصل الهيئة العامة للرقابة المالية استعداداتها لإطلاق آلية البيع على المكشوف «الشورت سيلينج» في البورصة المصرية، من خلال إجراء تجارب حية على نظام الإقراض المركزي للأوراق المالية، بالتعاون مع شركة مصر للمقاصة والبورصة المصرية، تمهيدًا للتشغيل الرسمي للآلية وفقًا للإطار التنظيمي الجديد الصادر بقرار مجلس إدارة الهيئة رقم 155 لسنة 2026.
وتستهدف هذه الخطوة تطوير البنية التكنولوجية والتشغيلية اللازمة لتطبيق الآلية، بما يضمن الربط اللحظي بين شركة مصر للمقاصة وشركات السمسرة، ويعزز الشفافية والحوكمة في عمليات إقراض واقتراض الأوراق المالية، مع توفير آليات رقابية تضمن حماية حقوق المستثمرين وجميع الأطراف المشاركة في السوق.
إسلام عزام: التجارب الفنية تمهد للإطلاق الرسمي للشورت سيلينج
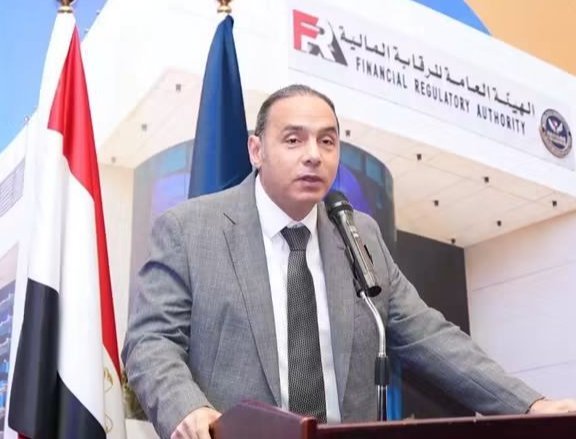
أكد الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، أن التجارب الحية التي تُجرى حاليًا على نظام الإقراض المركزي تمثل مرحلة أساسية ضمن الاستعدادات لإطلاق آلية «الشورت سيلينج»، مشيرًا إلى أن هذه التجارب تأتي امتدادًا للحوار المجتمعي الذي أجرته الهيئة مع مختلف أطراف سوق المال قبل إعداد الإطار التنظيمي الجديد.
وأوضح أن الهيئة تستهدف تحقيق التوازن بين المتطلبات الرقابية واحتياجات السوق، والاستفادة من التجارب الدولية في تطبيق الآلية، مع معالجة العقبات التي حالت دون تفعيلها خلال السنوات الماضية.
وأضاف أن إجراء التجارب الفنية قبل بدء التشغيل الفعلي يسهم في التأكد من كفاءة النظام الإلكتروني وجاهزية الشركات المرخص لها، بما يساعد على تنفيذ العمليات بصورة منظمة، ويحد من المشكلات التشغيلية المحتملة عند إطلاق النشاط رسميًا.
نظام الإقراض المركزي يعزز الشفافية والرقابة اللحظية
وفي إطار الاستعدادات الجارية، استعرضت الإدارات الفنية بالهيئة العامة للرقابة المالية وشركة مصر للمقاصة والبورصة المصرية أحدث تطورات البنية التشغيلية والنظم الإلكترونية المرتبطة بنظام الإقراض المركزي.
ويستهدف النظام تحقيق الربط الكامل بين شركة مصر للمقاصة وشركات السمسرة بصورة لحظية، مع توثيق مختلف مراحل وإجراءات العمل، بما يسمح بمتابعة العمليات والتحقق من البيانات المتعلقة بالأوراق المالية المتاحة للإقراض.
كما يتيح النظام للمستثمرين الراغبين في اقتراض الأوراق المالية بغرض بيعها الاطلاع على عروض الإقراض المتاحة من المستثمرين المقرضين، بما يشمل أسماء الأوراق المالية والكميات ومدد الإقراض، واختيار العروض التي تتناسب مع أهدافهم الاستثمارية.
وفي المقابل، يتيح النظام للعملاء المقرضين الاطلاع على عروض الإقراض الأخرى المسجلة، بما يعزز وضوح المعلومات المتاحة أمام المشاركين في السوق، ويدعم كفاءة عملية الإقراض والاقتراض.
وأكدت الهيئة أن توثيق بيانات العملاء والعمليات ومراحل تنفيذها، إلى جانب متابعة حالات إغلاق المراكز المفتوحة، يمثل أحد العناصر الرئيسية لتعزيز الرقابة على النشاط وضمان حماية حقوق أطراف التعامل.