«الصبر النقدي» مستمر.. خبير اقتصادي يفسر تثبيت المركزي للفائدة للمرة الخامسة
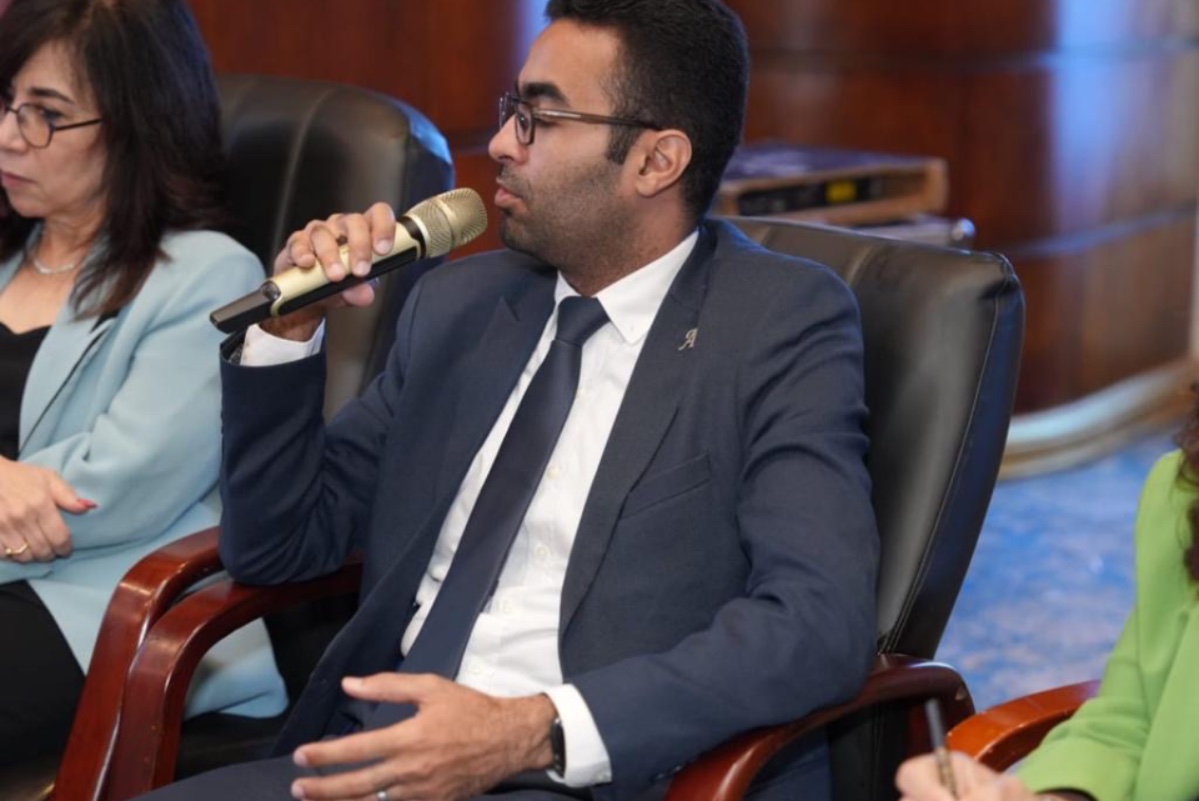
قال الدكتور أحمد سمير أبو الفتوح، الخبير الاقتصادي، في تصريحات خاصة لـ«خمسة سياسة»، إن قرار البنك المركزي المصري اليوم الخميس 24 سبتمبر 2026 بالإبقاء على أسعار الفائدة دون تغيير يعكس استمرار نهج «الصبر النقدي» والترقب، في ظل حاجة صانع السياسة النقدية إلى مراقبة مسار التضخم والمخاطر المحيطة به قبل اتخاذ أي خطوة جديدة بشأن أسعار العائد.
وأبقت لجنة السياسة النقدية على سعر عائد الإيداع لليلة واحدة عند 19%، والإقراض عند 20%، وسعر العملية الرئيسية عند 19.5%، وسعر الائتمان والخصم عند 19.5%، ليكون هذا هو التثبيت الخامس على التوالي خلال العام الجاري.
قرار تثبيت الفائدة.. لماذا اختار المركزي «الصبر النقدي»؟
وأوضح أبو الفتوح أن التثبيت في المرحلة الحالية لا يعني بالضرورة التخلي عن مسار التيسير النقدي، وإنما يعكس رغبة البنك المركزي في منح نفسه مساحة أكبر لتقييم آثار القرارات السابقة والتغيرات الجديدة في الاقتصاد.
وأضاف أن أسعار الفائدة الحالية جاءت بعد دورة خفض بدأت في 2025 واستمرت حتى فبراير 2026، عندما خفض البنك المركزي أسعار العائد الأساسية بمقدار 100 نقطة أساس، لتصل إلى مستوياتها الحالية، قبل أن يقرر التثبيت في الاجتماعات التالية.
التضخم.. المؤشر الذي يراقبه المركزي قبل أي خفض جديد
وأشار الخبير الاقتصادي إلى أن التضخم يظل أحد أهم المحددات أمام لجنة السياسة النقدية، موضحًا أن أحدث بيانات الجهاز المركزي للتعبئة العامة والإحصاء أظهرت تباطؤ التضخم السنوي في المدن المصرية إلى 14.5% خلال أغسطس 2026، مقابل 14.9% في يوليو.
ويرى أبو الفتوح أن هذا التباطؤ يمثل تطورًا إيجابيًا، لكنه لا يعني أن الضغوط التضخمية اختفت، خاصة في ظل المخاطر المرتبطة بأسعار الطاقة والتطورات الإقليمية.
وكان البنك المركزي قد أشار في بيانه الأخير قبل اجتماع سبتمبر إلى أن التضخم السنوي ارتفع في يوليو، لكنه رأى أن جزءًا من الزيادة يرجع إلى تأثيرات سنة الأساس، مع تسجيل التضخم الشهري الأساسي والعام مستويات منخفضة في يوليو. كما توقع البنك أن يتسارع التضخم خلال الربع الثالث قبل أن يعود إلى مسار نزولي تدريجيًا.
الضغوط الخارجية.. أسعار الطاقة والتوترات الجيوسياسية
ولفت أبو الفتوح إلى أن قرار التثبيت يأتي أيضًا في ظل بيئة خارجية شديدة الحساسية، إذ يراقب البنك المركزي انعكاسات التوترات الجيوسياسية على أسعار الطاقة وسلاسل الإمداد وتدفقات رؤوس الأموال إلى الأسواق الناشئة.
وكان البنك المركزي قد أكد في بيانه الصادر في أغسطس أن تصاعد التوترات الإقليمية يمثل أحد مخاطر الاتجاه الصعودي للتضخم، إلى جانب احتمال تجاوز آثار إجراءات ضبط المالية العامة للتوقعات.
وأضاف الخبير الاقتصادي أن التعامل مع هذه المخاطر يحتاج إلى سياسة نقدية تعتمد على البيانات، خصوصًا أن أي خفض متسرع لأسعار الفائدة قد يتزامن مع عودة بعض الضغوط التضخمية أو تغير ظروف الأسواق العالمية.
النمو الاقتصادي.. الفائدة ليست الأداة الوحيدة
وفيما يتعلق بالنمو، قال أبو الفتوح إن تباطؤ النشاط الاقتصادي لا يعني تلقائيًا ضرورة خفض أسعار الفائدة، موضحًا أن طبيعة التباطؤ ومصدر الضغوط الاقتصادية هما العاملان الأهم في تحديد الاستجابة النقدية.
وأشار إلى أن البنك المركزي قدر نمو الناتج المحلي الحقيقي عند نحو 5% خلال الربع الأول من العام المالي 2026، مع توقع متوسط نمو يقارب 5% خلال العام المالي 2025/2026، بينما ظل الاقتصاد معرضًا لتأثيرات التوترات الإقليمية.
وأكد أن معالجة صدمات العرض، مثل ارتفاع تكلفة الطاقة أو اضطراب سلاسل الإمداد، لا تتم بالضرورة من خلال خفض الفائدة، وإنما تحتاج إلى حزمة أوسع من السياسات الاقتصادية.
ماذا يعني القرار للمودعين والمستثمرين؟
وقال أبو الفتوح إن استمرار أسعار الفائدة عند مستوياتها الحالية يعني أن الأوعية الادخارية المرتبطة بأسعار العائد الأساسية لن تتعرض لضغط مباشر ناتج عن قرار اليوم، بينما يظل اتجاه البنوك بشأن المنتجات الادخارية الجديدة مرتبطًا بسياساتها وتطورات السوق.
أما بالنسبة للمستثمرين، فأوضح أن استمرار التثبيت يوفر قدرًا أكبر من وضوح الرؤية بشأن تكلفة التمويل خلال الفترة الحالية، لكنه يعني في الوقت نفسه استمرار تكلفة الاقتراض عند مستوياتها الحالية بالنسبة للشركات التي تعتمد على التمويل المصرفي.
ماذا بعد التثبيت؟
وتابع أبو الفتوح أن المرحلة المقبلة ستتحدد بدرجة كبيرة وفقًا لمسار التضخم والضغوط الخارجية، مؤكدًا أن أي انتقال من التثبيت إلى الخفض سيحتاج إلى مزيد من الأدلة على استدامة تراجع التضخم وتحسن التوقعات.
وأضاف أن البنك المركزي نفسه أكد في قراره الأخير أنه سيواصل تقييم موقف السياسة النقدية وفقًا للتطورات الاقتصادية ومسار التضخم والمخاطر المحيطة، مع الحفاظ على هامش موجب مناسب لسعر العائد الحقيقي.
واختتم الخبير الاقتصادي تصريحاته لـ«خمسة سياسة» بالتأكيد على أن «التثبيت الحالي لا يمثل بالضرورة نهاية دورة التيسير النقدي، وإنما يعكس مرحلة من الانتظار وجمع البيانات قبل تحديد الخطوة التالية»، مشيرًا إلى أن قرارات الاجتماعات المقبلة ستظل مرتبطة بصورة أساسية بالتضخم وأسعار الطاقة والتطورات الاقتصادية والمالية محليًا وعالميًا.